Le informazioni di base sulla definizione abitazione di lusso
La definizione abitazione di lusso rappresenta a ben guardare qualcosa di leggermente più complesso di quanto potremmo immaginare ad una prima lettura. Perché tutti, a parole, possono indugiare nel definire un’abitazione di lusso in un modo e nell’altro sottolineandone ora i pregi architettonici, la qualità della posizione, le dimensioni, lo spazio all’interno e all’esterno e perfino il livello stesso dell’arredamento interno della casa in questione. Ma comprendiamo in modo molto intuibile che una definizione abitazione di lusso non può basarsi su canoni soggettivi e, per di più, canoni così variabili come quelli che abbiamo preso ad esempio qualche riga fa. Del resto,fin quando si rimane sul versante delle chiacchiere, tali canoni di identificazione per la definizione abitazione di lusso potrebbero anche andar bene, ma quando ci vuole una precisione maggiore allora occorre pensare ad altro.
Le caratteristiche principali della definizione abitazione di lusso
Ma, come è nostra buona abitudine consolidata ormai da lungo tempo, procediamo con ordine e iniziamo a comprendere alcuni di quegli elementi che potrebbero risultarci più utili per quanto riguarda la nostra disanima, sintetica per le sempre pressanti esigenze di spazio ma non per questo poso esauriente, in merito alla definizione abitazione di lusso. La precisione in un’occasione come questa è assolutamente obbligatoria per una lunga serie di ragioni e, in primo luogo, per ragioni di natura fiscale. Nel senso che molte delle tasse sulla casa sono calibrate in maniera differente a seconda della tipologia di abitazione che abitiamo e, naturalmente, in maniera intuibile, la definizione abitazione di lusso diventa di fondamentale importanza per poter godere, o, più spesso, per essere esclusi da determinate agevolazioni fiscali sul pagamento di tributi legati alla casa.
Le tipologie di definizione di abitazione di lusso
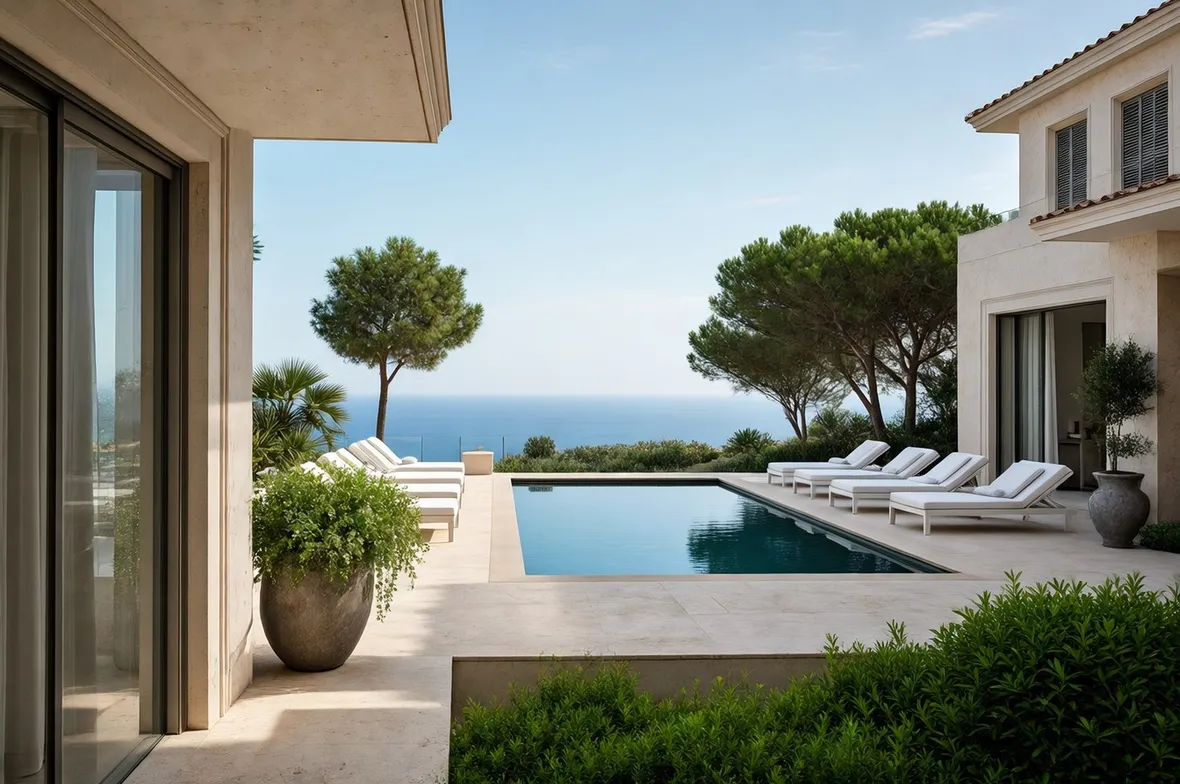
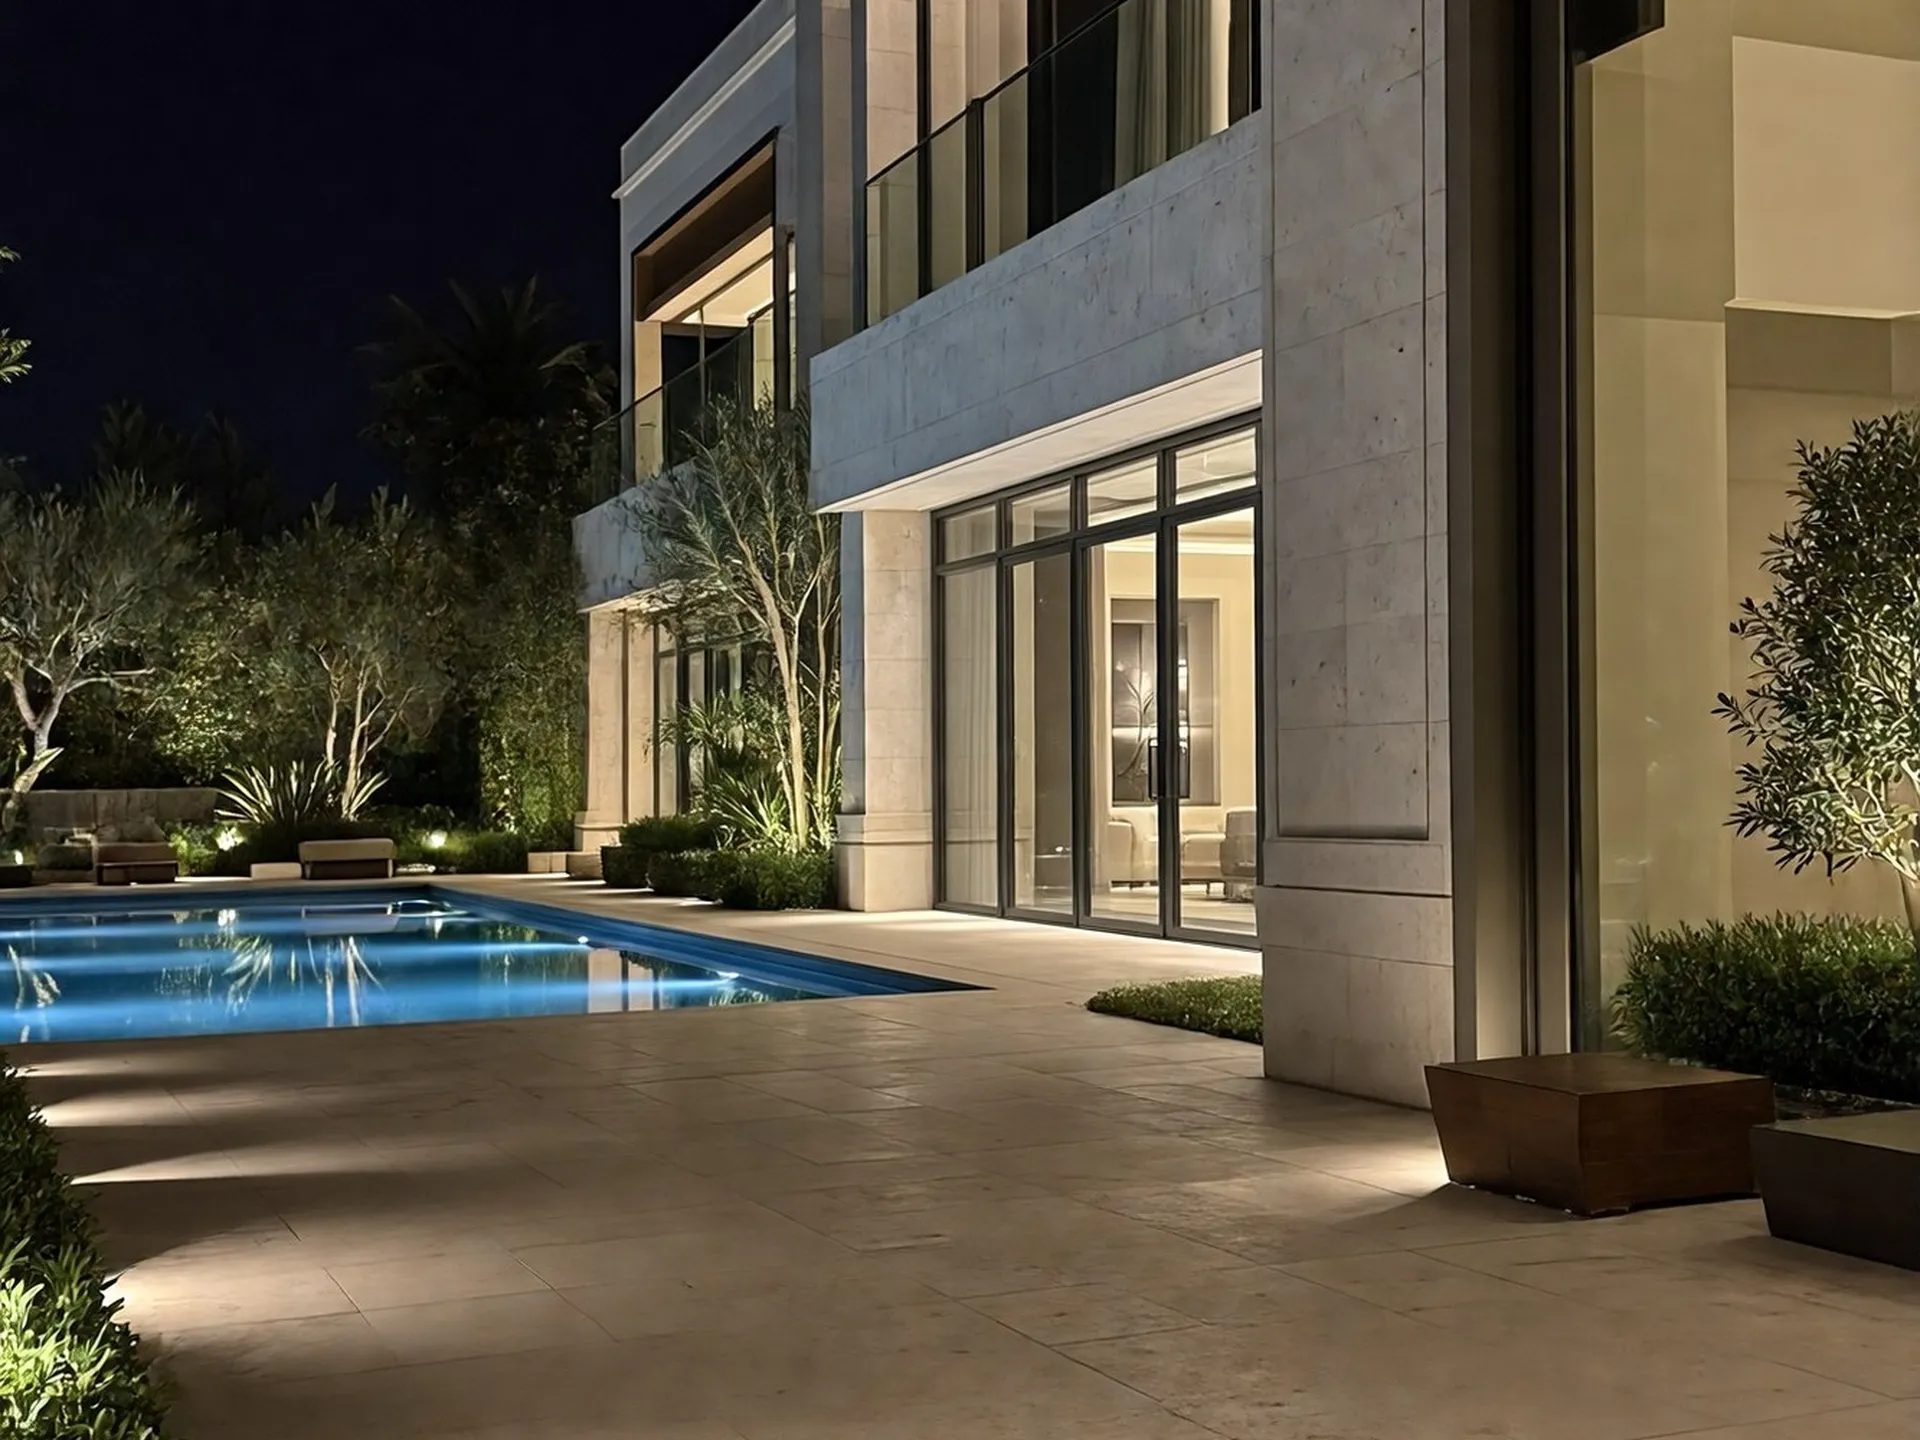
Quindi la prima mossa è quella di prestare la massima attenzione anche al momento della stipula del rogito e del contratto di acquisto della casa in esame in quanto, ovviamente, la definizione abitazione di lusso deve essere contenuta all’interno di tutti i documenti che descrivono le caratteristiche principali dell’abitazione in questione allo scopo di non incappare nelle più classiche e spiacevoli brutte sorprese sotto forma di sanzioni pecuniarie. Proprio per fare chiarezza vi è una legge di riferimento che fa testo nell’ambito della formulazione della definizione abitazione di lusso: si tratta del Decreto Ministeriale del 2 agosto del 1969 che fu emanato proprio allo scopo di definire le abitazioni di lusso. Dall’esame del testo di legge in questione iniziamo a capire quelle che sono le tipologie di abitazione che rientrano nella definizione abitazione di lusso: si tratta delle abitazioni destinate a ville e parchi privati, case unifamiliari non inferiori ai 3 mila metri quadri, case unifamiliari con piscina, alloggi padronali e abitazioni residenziali superiori ai 240 metri quadri.
Domande frequenti
-
Quali sono i parametri oggettivi che definiscono un immobile di lusso secondo la normativa italiana?La classificazione non dipende dal valore di mercato o dall'eleganza, ma da precisi requisiti tecnici stabiliti dal Decreto Ministeriale del 2 agosto 1969. Rientrano nella categoria le ville con parco privato, le case unifamiliari di superficie superiore a 3.000 mq, gli immobili dotati di piscina privata, gli alloggi padronali e tutte le unità immobiliari residenziali con una superficie catastale lorda superiore a 240 mq. Questi criteri sono tassativi e servono a distinguere oggettivamente l'immobile dalle abitazioni standard.
-
Come influisce la qualifica di 'lusso' sulle tasse da pagare per la casa?Essere classificati come abitazione di lusso comporta oneri fiscali significativamente più elevati rispetto alle altre categorie. In particolare, l'imposta di registro e l'imposta ipotecaria calcolate al momento dell'acquisto vengono applicate con aliquote maggiorate. Inoltre, la tassa sui rifiuti (TARI) e l'Imposta Municipale Propria (IMU) prevedono spesso tariffe più alte o minori detrazioni. Questa distinzione fiscale è cruciale perché elimina l'accesso a molte agevolazioni primarie riservate agli acquirenti di prime case o immobili di minore pregio tecnico.
-
È possibile cambiare la categoria catastale da 'lusso' a 'normale' dopo l'acquisto?In linea generale, no. La qualifica di lusso è legata a caratteristiche strutturali e dimensionali permanenti dell'immobile, come la superficie o la presenza di una piscina. Se l'edificio supera i 240 mq o possiede questi elementi, rimarrà fiscalmente classificato come tale finché queste condizioni persistono. L'unica eccezione teorica riguarderebbe interventi drastici che riducono la superficie sotto la soglia legale o rimuovono elementi specifici, ma ciò è raro e complesso. Non basta semplicemente dichiararlo diverso nei contratti; il catasto segue i dati reali e oggettivi.
-
Cosa succede se nel rogito di acquisto viene indicata erroneamente la categoria?L'errore nella dichiarazione della categoria catastale, specialmente se porta a un minor calcolo delle imposte dovute, espone l'acquirente e il venditore a sanzioni amministrative pesanti. L'Agenzia delle Entrate effettua controlli incrociati tra la visura catastale e le dichiarazioni fiscali. Se emerge che l'immobile soddisfa i requisiti di lusso (es. supera i 240 mq) ma è stato acquistato come abitazione ordinaria, si dovrà pagare la differenza di imposta più multe e interessi di mora. È fondamentale verificare i dati catastali prima della firma del rogito.
-
Gli alloggi padronali sono sempre considerati abitazioni di lusso?Sì, secondo il Decreto Ministeriale del 1969, gli alloggi padronali sono espressamente inclusi nella definizione di abitazioni di lusso, indipendentemente dalla loro superficie o dotazioni. Questa categoria include le abitazioni destinate al personale domestico o di servizio all'interno di grandi complessi residenziali o rurali. La presenza di questa specifica voce nella normativa significa che, anche se l'alloggio è modesto, la sua destinazione d'uso e collocazione funzionale lo sottopongono automaticamente al regime fiscale aggravato tipico dei beni di lusso.