Tutto sulle detrazioni fiscali del 50% e del 65%
Le detrazioni fiscali del 50% per le opere di ristrutturazione edilizia e del 65% per le opere di riqualificazione energetica (il cosiddetto eco-bonus) sono entrambe prorogate per tutto l'anno in corso, come disposto dalla Legge di Stabilità 2015 (Legge n. 190/2014) pubblicata sulla Gazzetta Ufficiale il 29 dicembre 2014 e in vigore dal 1 gennaio 2015. Si tratta di incentivi fiscali, varati per favorire la realizzazione delle suddette opere, che consentono di diminuire l'ammontare di un'imposta dovuta, in questo caso dell'IRPEF, entro determinati limiti massimi di detrazione variabili a seconda della tipologia dell'intervento effettuato. La detrazione d'imposta IRPEF del 50%, riguardante le opere di ristrutturazione e di manutenzione edilizia, ha un tetto massimo di 96.000 euro mentre la detrazione del 65%, relativa agli interventi di riqualificazione energetica su edifici sia civili che industriali, ha un limite diverso per ogni tipo di miglioria apportata. Alcuni esempi in proposito: limite di 60.000 euro per l'isolamento termico ovvero per gli interventi su infissi, tetti, mura perimetrali (il cosiddetto "involucro" dell'edificio); limite di 60.000 euro per l'installazione di pannelli fotovoltaici e impianti solari termici; limite di 30.000 euro per l'ammodernamento e l'ottimizzazione dell'impianto di riscaldamento. Da notare che le due detrazioni non sono cumulabili ma è invece possibile avvalersi di entrambe nell'ambito di una stessa sessione di interventi, differenziandone la tipologia: ad esempio, si può sostituire una caldaia (detrazione del 65%) e al contempo ristrutturare i locali adibiti ad ospitarla (detrazione del 50%).
Perché le spese per il ponteggio sono detraibili
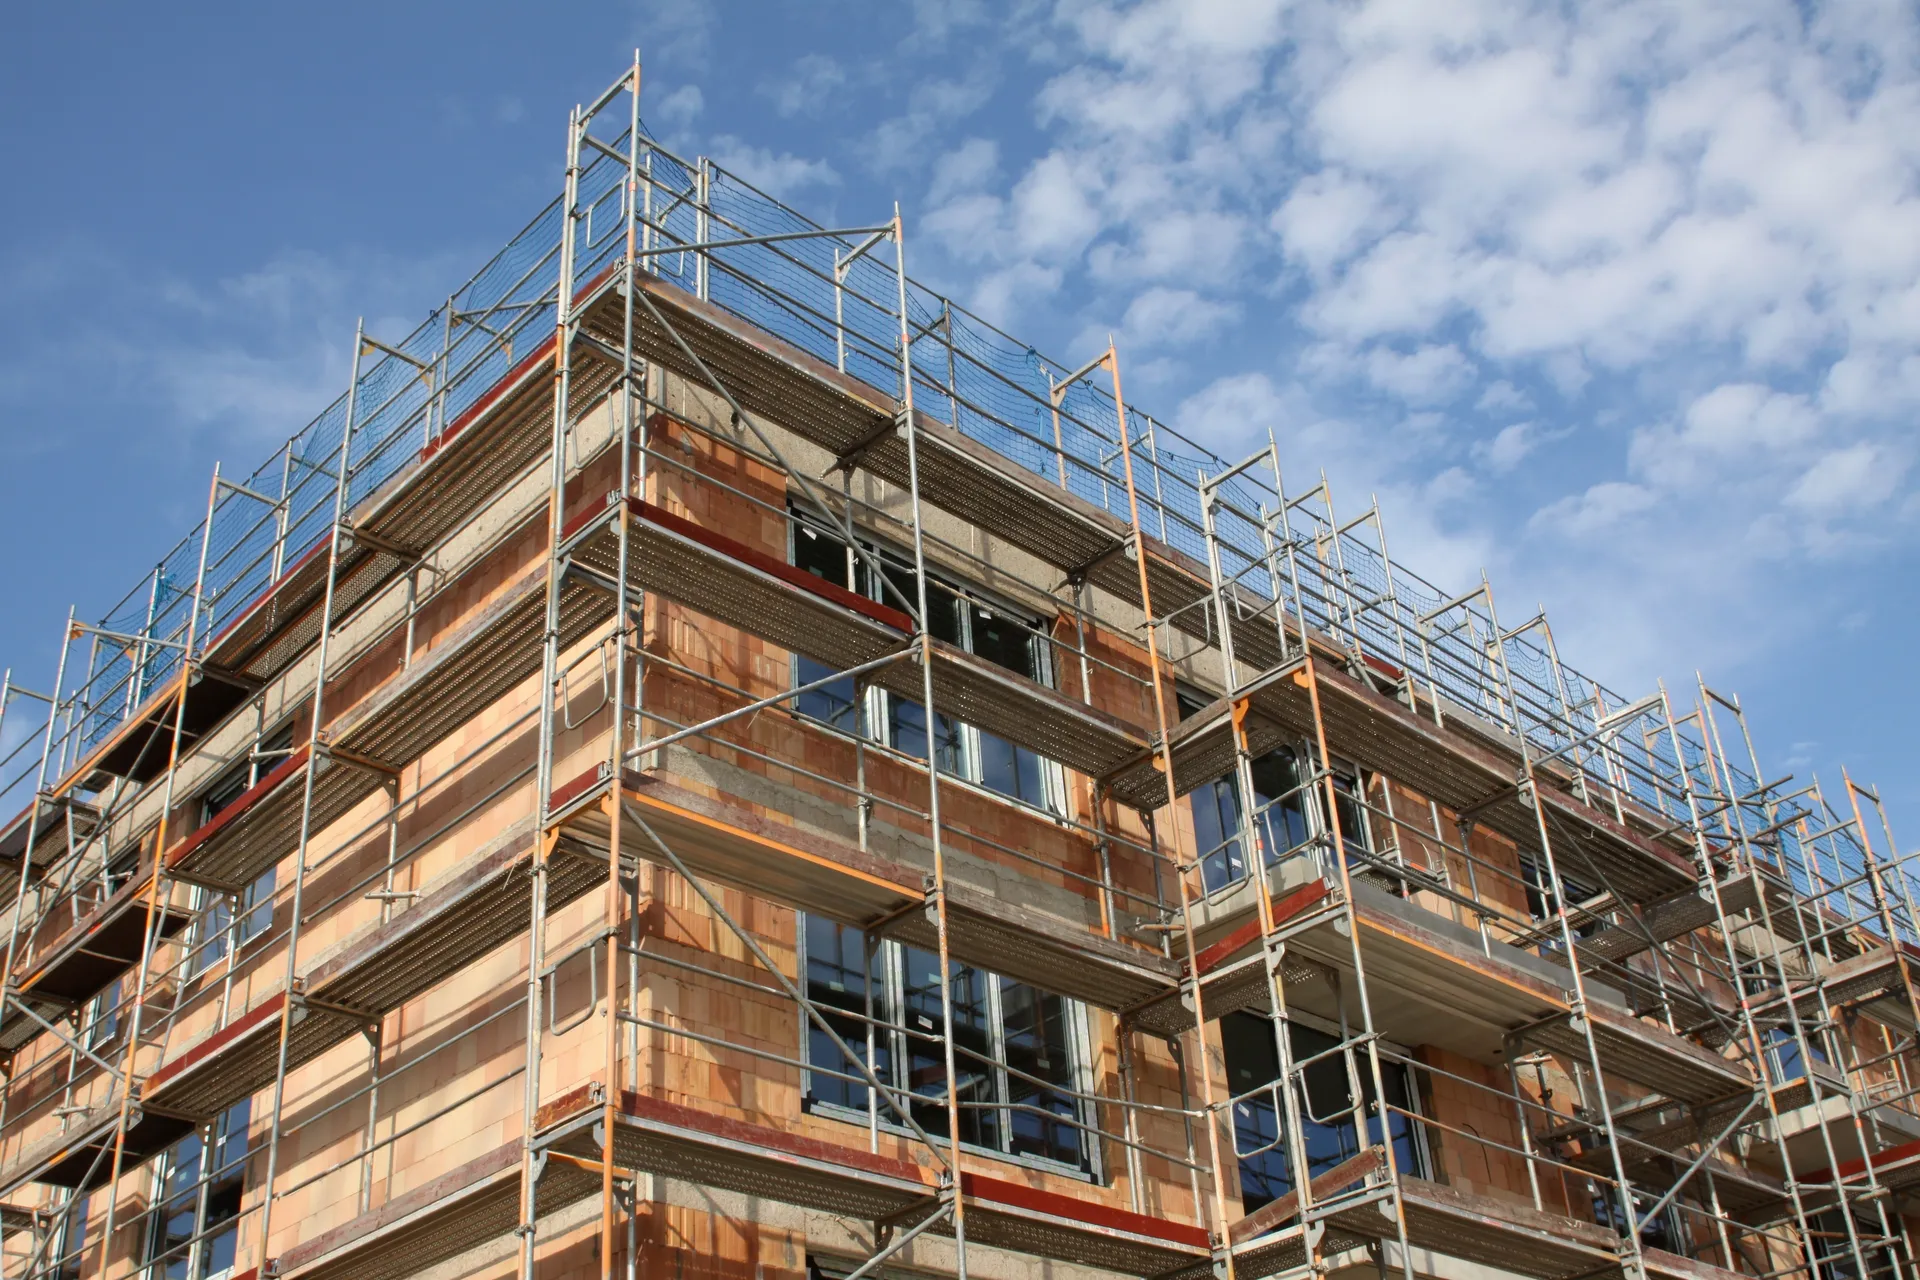
La norma di riferimento è la Circolare n. 121/E dell'11 maggio 1998, con cui l'Agenzia delle Entrate ha specificato che possono godere di agevolazioni fiscali tutti gli altri eventuali "costi strettamente collegati" alla realizzazione degli interventi, oltre alle spese effettive sostenute per gli interventi stessi. Le spese per il ponteggio rientrano senza alcun dubbio nel novero di questi costi strettamente collegati, così come tutte le altre voci di spesa relative alla sicurezza ma anche alle prestazioni professionali per la progettazione e per la direzione dei lavori o agli oneri accessori, quali l'IVA e l'imposta di bollo. Basti pensare agli interventi in quota riguardanti il tetto o le facciate di un edificio, per esempio finalizzati a migliorare l'isolamento termico, che richiedono l'installazione obbligatoria di un ponteggio quale inderogabile dispositivo di sicurezza collettivo, ai sensi del Decreto Legislativo n. 81 del 9 aprile 2008 più comunemente noto come Testo unico in materia di salute e sicurezza nei luoghi di lavoro (TUSL). Due aspetti normativi eloquenti in merito all'attenzione posta sul tema della sicurezza sono il decadimento dei benefici fiscali in caso di inosservanza delle disposizioni vigenti in materia e il divieto per le imprese edili di praticare sconti in sede di preventivo sui costi dei dispositivi di sicurezza, come misura precauzionale contro un possibile scadimento del livello qualitativo di questi ultimi.
Quali sono le spese detraibili per il ponteggio
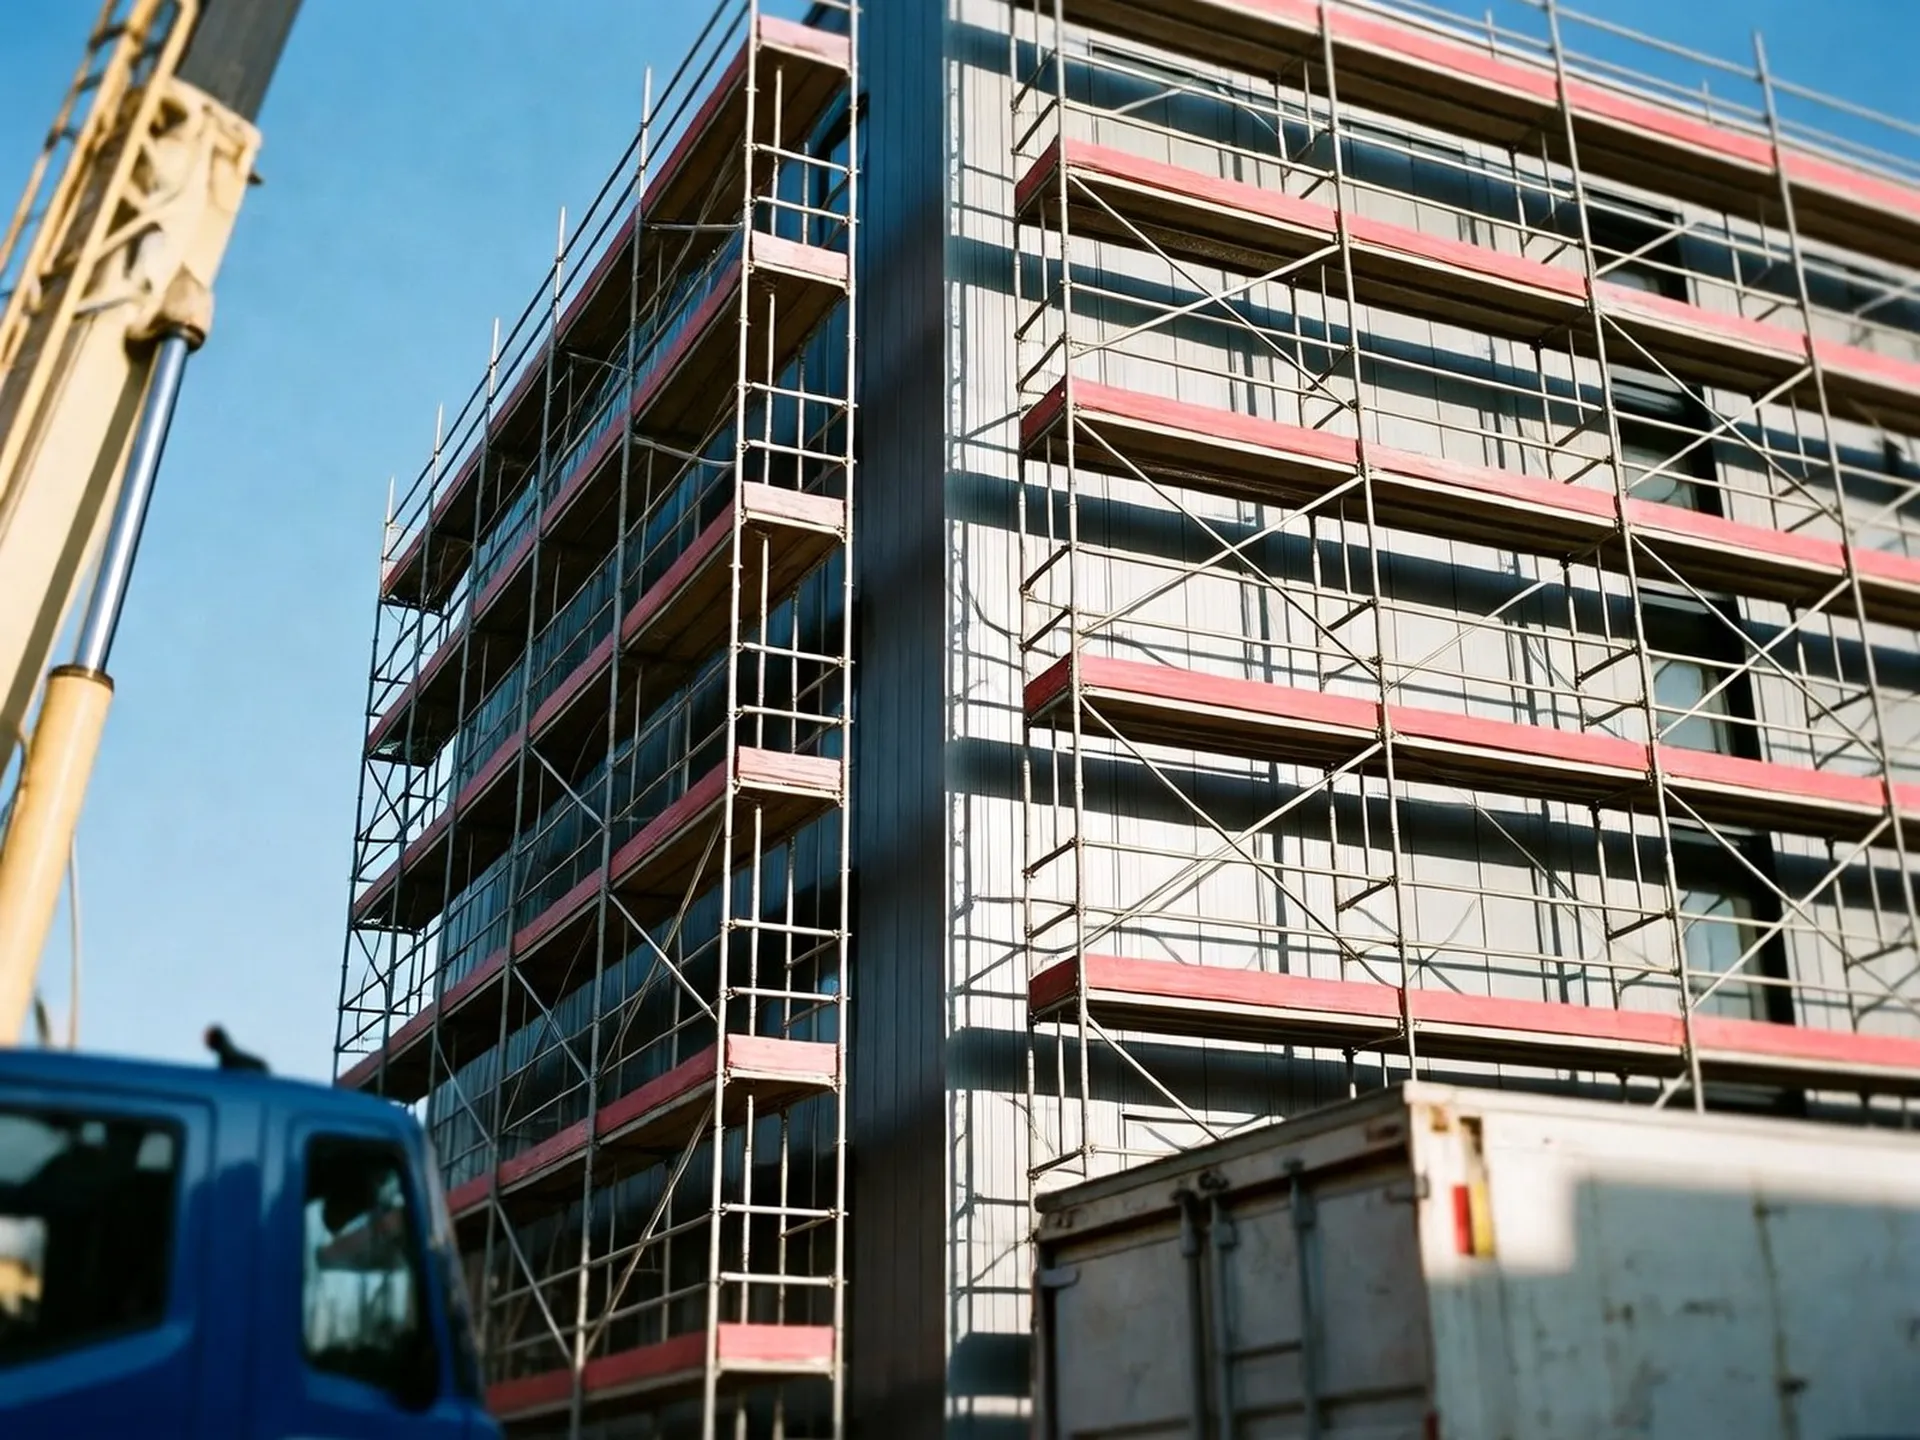
Oltre a tutte le spese effettive sostenute per installare un ponteggio necessario allo svolgimento di lavori di ristrutturazione o di riqualificazione energetica di un immobile, sono detraibili anche i costi della TOSAP (Tassa di Occupazione del Suolo Pubblico) e quelli del PIMUS (Piano di Montaggio, Uso e Smontaggio) ovvero il documento operativo da redigere obbligatoriamente ogni qualvolta si installa un ponteggio metallico fisso. In particolare, con la Risoluzione n. 229/E del 18 agosto 2009, l'Agenzia delle Entrate ha precisato che la TOSAP e cioè l'imposta dovuta per usufruire di una porzione di spazio pubblico durante i lavori, è da ritenersi una spesa strettamente connessa all'esecuzione dell'intervento. La TOSAP rientra quindi tra i costi detraibili elencati nella già citata Circolare n. 121/E del 1998, senza che le modalità di versamento disposte dall'ente titolato ad esigere l'imposta (il Comune o la Provincia) possano ostare in tal senso, malgrado esse siano diverse dal pagamento con il bonifico cosiddetto "parlante" che di norma è un requisito per l'ottenimento della detrazione.
Il bonifico "parlante", requisito fondamentale per le detrazioni
Infatti, ad eccezione degli adempimenti che prevedono altre modalità di pagamento (come i diritti per le concessioni, tra cui appunto la TOSAP) per ottenere le detrazioni fiscali del 50% e del 65% è obbligatorio che i lavori vengano pagati con un bonifico bancario o postale "parlante", così definito perché deve sempre contenere determinate informazioni. Si parte dalla causale, in cui devono apparire i riferimenti normativi della detrazione: in caso di ristrutturazione edilizia va menzionato l'art. 16 bis DPR 22 dicembre 1986 n. 917, mentre se si tratta di una riqualificazione energetica si cita la Legge 27 dicembre 2006, n. 296 - art. 1. Vanno poi indicati gli estremi della fattura nonché il nominativo e il codice fiscale dell'ordinante il bonifico ovvero di chi, normalmente, è anche l'intestatario della fattura e il soggetto che usufruisce della detrazione. Infine va specificato il beneficiario del bonifico indicando, a seconda del soggetto che ha eseguito i lavori, nominativo e codice fiscale oppure ragione sociale e partita IVA.
Domande frequenti
-
Posso detrarre le spese per il ponteggio se effettuo lavori di isolamento termico?Sì, assolutamente. Le spese per il ponteggio sono considerate costi strettamente collegati agli interventi di riqualificazione energetica (Ecobonus 65%) e di ristrutturazione edilizia (Bonus Ristrutturazioni 50%). Questo vale specialmente quando il ponteggio è obbligatorio per motivi di sicurezza, ad esempio durante lavori in quota su facciate o tetti per migliorare l'isolamento termico. L'Agenzia delle Entrate chiarisce che tali costi rientrano tra le spese ammissibili, purché documentati correttamente e necessari per la realizzazione dell'intervento principale.
-
Anche la TOSAP e il Piano PIMUS sono detraibili insieme al ponteggio?Certamente. Oltre al noleggio e all'installazione del ponteggio, sono detraibili anche la Tassa di Occupazione di Spazio Pubblico (TOSAP) e i costi relativi al Piano di Montaggio, Uso e Smontaggio (PIMUS). La risoluzione dell'Agenzia delle Entrate conferma che la TOSAP è una spesa connessa all'esecuzione dell'intervento. Tuttavia, attenzione al metodo di pagamento: mentre per i fornitori di servizi si richiede il bonifico parlante, la TOSAP segue le modalità di versamento comunali, che possono differire, ma rimane comunque deducibile.
-
Come compilare correttamente il bonifico "parlante" per la detrazione?Il bonifico deve contenere informazioni precise per essere valido. Nella causale devi indicare i riferimenti normativi: per il 50% cita l'art. 16-bis del DPR 917/1986, per il 65% la Legge 296/2006 art. 1. Inserisci inoltre gli estremi della fattura, i tuoi dati anagrafici e fiscalità (ordinante), e i dati completi del fornitore (beneficiario), inclusi nome/ragione sociale e codice fiscale/partita IVA. Senza questi dettagli specifici, la detrazione potrebbe essere rifiicata in fase di controllo.
-
È possibile combinare la detrazione del 50% e quella del 65% nello stesso progetto?Sì, le due detrazioni non sono cumulabili sullo stesso importo, ma puoi avvalertene entrambe per interventi diversi all'interno della stessa sessione di lavori. Ad esempio, se sostituisci la caldaia (rilevante per il 65%) e contemporaneamente ristrutturi i locali dove verrà installata (rilevante per il 50%), puoi applicare le percentuali corrette a ciascuna voce di spesa. È fondamentale distinguere chiaramente le tipologie di intervento nella documentazione e nei bonifici per evitare contestazioni.
-
Cosa succede se non rispetto le norme sulla sicurezza durante i lavori?Il rispetto delle normative sulla sicurezza è cruciale per mantenere i benefici fiscali. L'inosservanza delle disposizioni vigenti in materia di salute e sicurezza nei luoghi di lavoro può comportare la decadenza dai benefici fiscali. Inoltre, le imprese edili hanno il divieto di praticare sconti sui costi dei dispositivi di sicurezza per prevenire cali di qualità. Assicurati che il ponteggio sia montato secondo il PIMUS e che tutti gli obblighi di legge siano soddisfatti per tutelare la tua detrazione.