Prevenzione
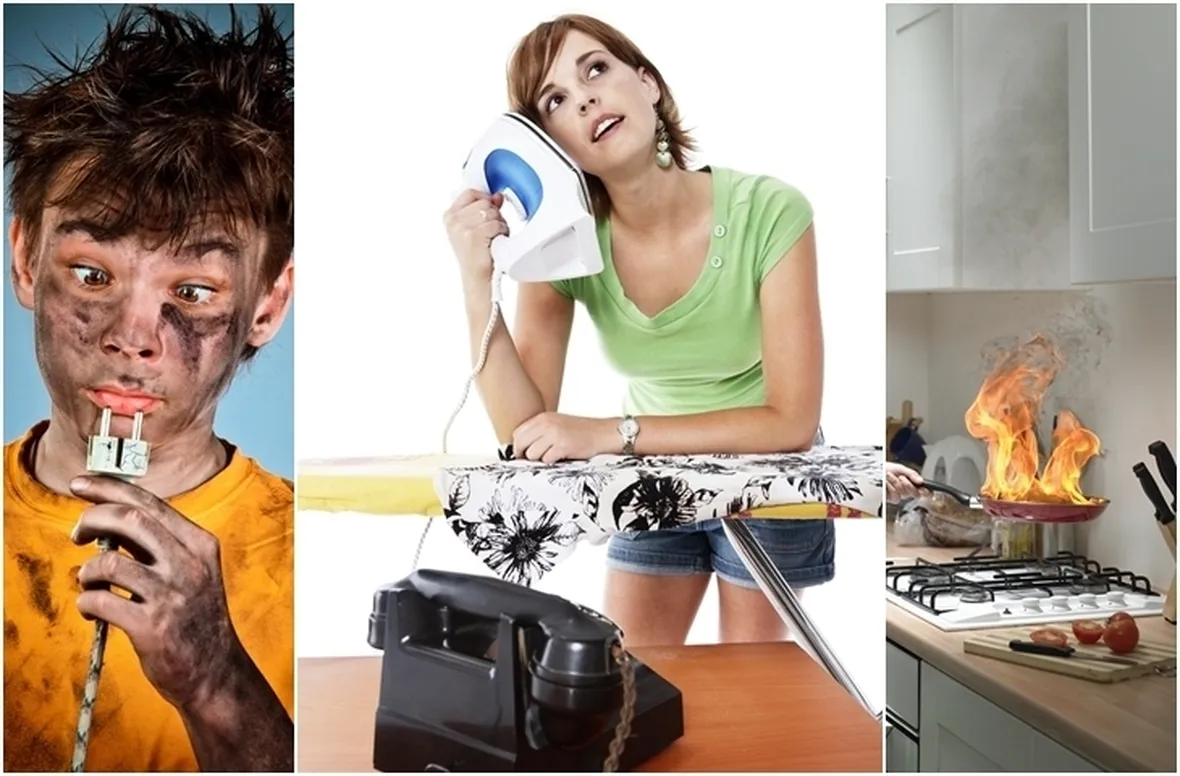
Il modo migliore per evitare un infortunio domestico è senza alcun dubbio quello della prevenzione. Oltre naturalmente a fare campagna di prevenzione anche in famiglia, informando soprattutto gli anziani ed i bambini sulle cose da non fare, si possono prendere anche degli accorgimenti personali da attuare durante le attività domestiche quotidiane. Quindi evitare di toccare elementi elettrici quando si hanno le mani o altre parti del corpo bagnate, coprire le spine per evitare che i bambini possano inserire giocando le loro piccole dita nei fori della presa di corrente, evitare di salire sulle scale quando non si ha una stabilità certa e molti altri accorgimenti che possono allontanare il rischio di un incidente domestico. Nonostante tutte queste attenzioni però ogni giorno le vittime di un incidente domestico nel nostro paese sono qualche migliaio.
Assicurazione sugli incidenti domestici
Un incidente domestico ha come conseguenza quello di fermare l'attività di una persona, che sia lavorativa, scolastica o sportiva per un tempo a volte abbastanza lungo. La conseguenza diretta dell'evento, oltre al dolore ed alla sofferenza fisica, è quella di subire anche una perdita economica dovuta all'inabilità al lavoro ed alle spese da sostenere per le cure necessarie. Quando si parla di spese per le cure necessarie ovviamente non si fa riferimento alla pomata per curare la contusione ma ai costi da sostenere nel caso di una rottura ossea o comunque un eventuale ricovero per chi ha subito l'incidente. Un modo per attutire le conseguenze del danno economico causato da un incidente domestico è quello di stipulare una polizza che tuteli la persona o tutta la famiglia da questi spiacevoli eventi.
Le polizze assicurative contro gli infortuni domestici
Oggi esistono polizze assicurative contro gli incidenti domestici che offrono, a seconda del loro costo, una serie di garanzie specifiche per le esigenze di tutti. Tra le persone più esposte al rischio di incidenti domestici, senza alcun dubbio la casalinga è tra quelle più interessate al fenomeno. Per questo è stata creata un'apposita legge, la 493 del 1999 per offrire a questa categoria di persone una tutela giuridica adeguata. Molte compagnie assicurative si sono organizzate per garantire una maggior tutela alle vittime di incidenti domestici estendendo il diritto all'assistenza ed agli eventuali risarcimenti a tutto il nucleo familiare. In questo modo non soltanto la casalinga, in qualità di lavoratrice domestica, ma anche il marito ed i figli o comunque chiunque si trovi all'interno dell'abitazione può essere assistito e risarcito. Ovviamente ogni polizza assicurativa, in base alle estensioni scelte ha un suo costo specifico.
Garanzie delle polizze assicurative contro gli infortuni domestici
Esistono diverse tipologie di polizze contro gli infortuni che variano a seconda del prezzo del premio e delle eventuali opzioni o limitazioni contenute come per esempio la franchigia, cioè una quota del danno che l'assicurato provvede a coprire da se. Questo tipo di polizze, appunto perché garantiscono alla compagnia assicurativa, nel caso di incidente, un minor esborso del risarcimento, hanno come conseguenza un costo premio inferiore. La polizza assicurativa può limitarsi a coprire solo il costo della spesa derivato dall'evento per il ricovero ed eventuale intervento oppure può fornire anche altre opzioni. Tra queste vi sono: una diaria giornaliera, l'assistenza legale, assistenza medica domiciliare ed ancora una quota fissa in caso di invalidità derivante dall'infortunio ed anche in caso di morte dell'assicurato. Tutte queste opzioni sono ovviamente a pagamento e vanno ad aumentare l'importo totale del premio assicurativo. Per sottoscrivere una polizza assicurativa contro gli infortuni domestici è necessario contattare il proprio broker assicurativo ovvero richiedere un preventivo alle varie compagnie assicurative presenti nel territorio. Prima di sottoscrivere la polizza è utile visionare alcuni preventivi e confrontare il rapporto qualità/prezzo ed accertarsi che all'interno delle condizioni non vi siano clausole vessatorie a svantaggio del cliente. Una volta prese le necessarie informazioni, il pagamento del premio pattuito rende immediatamente valide tutte le garanzie scelte contenute nel dettaglio della polizza.
Domande frequenti
-
Chi è tutelato da una polizza contro gli infortuni domestici?La copertura non riguarda esclusivamente la casalinga, come previsto dalla Legge 493/1999, ma può estendersi a tutto il nucleo familiare. Molte compagnie assicurative permettono di includere il coniuge, i figli e talvolta altri conviventi che si trovano nell'abitazione. È fondamentale verificare le condizioni contrattuali specifiche, poiché alcune polizze base potrebbero limitare la tutela alla sola figura della donna che gestisce la casa, mentre le estensioni familiari comportano generalmente un aumento del premio assicurativo.
-
Cosa copre esattamente un'assicurazione contro gli infortuni domestici?Le polizze standard coprono principalmente le spese mediche derivanti dal ricovero o dagli interventi chirurgici necessari dopo l'incidente. Tuttavia, esistono opzioni aggiuntive che aumentano il valore della garanzia: una diaria giornaliera per i giorni di degenza ospedaliera, un capitale fisso in caso di invalidità permanente o decesso, assistenza legale per eventuali controversie e assistenza medica domiciliare. Queste voci extra sono opzionali e incidono direttamente sul costo finale della polizza.
-
Cos'è la franchigia e come influisce sul costo della polizza?La franchigia è la quota di danno che rimane a carico dell'assicurato e che l'azienda non rimborsa. Inserire una franchigia nella polizza riduce il premio annuale da pagare, poiché limita l'esborso della compagnia in caso di sinistro. Questa soluzione è consigliabile per eventi di lieve entità, dove le spese mediche non superano la soglia stabilita. Se il danno supera tale importo, l'assicurazione interverrà coprendo la parte eccedente, alleggerendo così il peso economico immediato per la famiglia.
-
Come si confrontano i preventivi per scegliere la polizza giusta?Prima di sottoscrivere, è essenziale richiedere almeno tre preventivi a diverse compagnie o tramite broker specializzati. Non guardare solo il prezzo più basso, ma analizza il rapporto qualità-prezzo: verifica quali garanzie sono incluse di default e quali sono a pagamento. Controlla attentamente le clausole contrattuali per individuare eventuali limitazioni o condizioni vessatorie che potrebbero escludere determinati tipi di infortuni. Una scelta consapevole richiede di bilanciare il costo del premio con l'ampiezza della protezione offerta.
-
Perché è importante prevenire gli infortuni nonostante l'assicurazione?L'assicurazione attutisce le conseguenze economiche e legali, ma non elimina il dolore fisico, lo stress psicologico e il tempo perso per la guarigione. La prevenzione resta la strategia migliore: basta adottare piccoli accorgimenti quotidiani come coprire le prese elettriche, non usare elettrodomestici con le mani bagnate e garantire stabilità nelle scale. Informare bambini e anziani sui rischi domestici riduce drasticamente la probabilità di incidenti, proteggendo il benessere della famiglia ben prima che scatti qualsiasi rimborso economico.