Storia delle case popolari
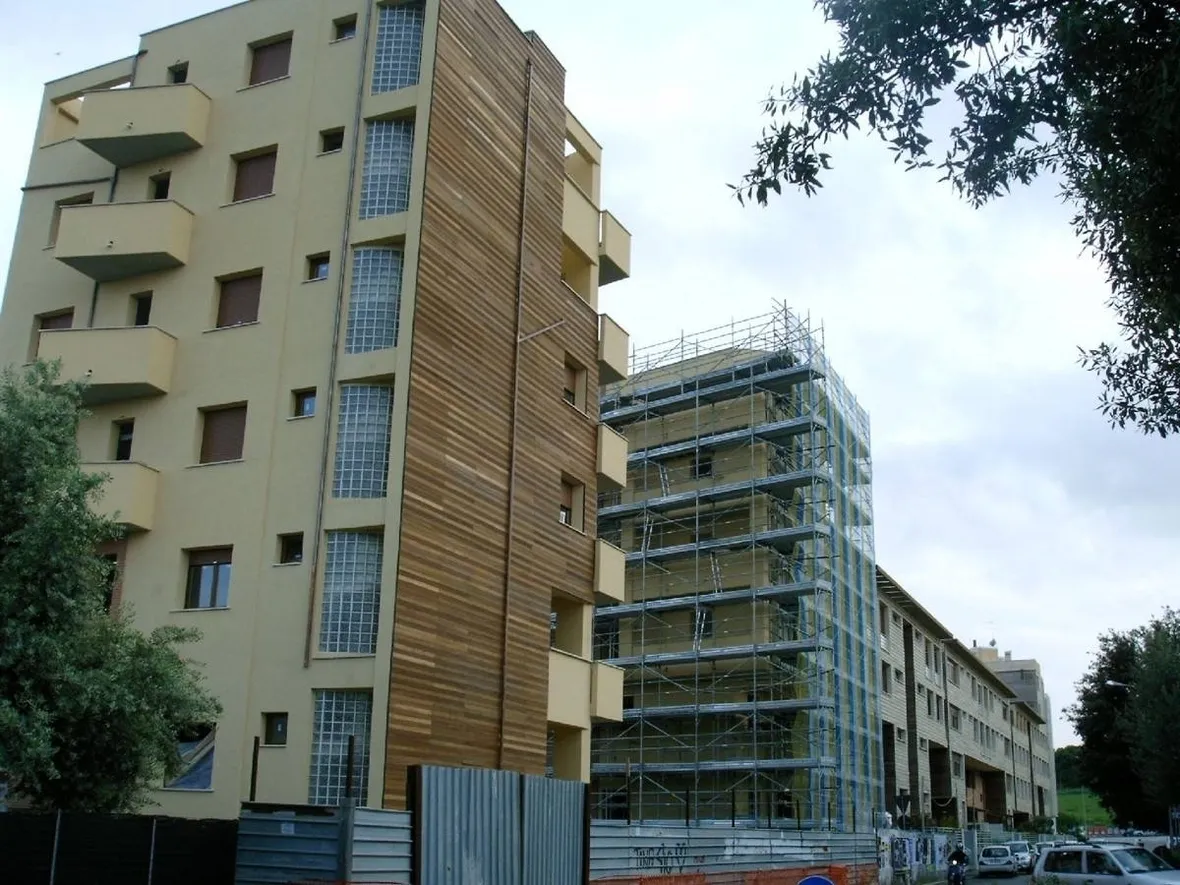
Le case popolari nascono nel 1949 con lo scopo di mettere a disposizione delle classi meno abbienti un’abitazione dove vivere. Oggi risiedere in una casa popolare è sinonimo di criminalità e marginalità. Infatti mentre in passato a occupare le case popolari erano le famiglie di operai, ora in questi alloggi, per la maggior parte dei casi, vive gente assistita dai servizi sociali, persone emarginate con gravi difficoltà economiche e di sostentamento, immigrati. La struttura fisica delle abitazioni è quella di grossi casermoni antiestetici isolati dal resto della città e maggiormente vulnerabili alla criminalità.
La vendita di case popolari a chi conviene
Costruire nuovi alloggi è un problema che interessa quasi tutti i comuni, ma con quali soldi visto che la maggior parte dei bilanci sono in rosso? Nel 2006 Renato Brunetta che copriva la carica di Ministro dell’Innovazione della Pubblica Amministrazione aveva proposto di vendere le case popolari e con il denaro ricavato, costruire delle nuove abitazioni da destinare alle classi sociali più povere e finanziare mutui a tasso d’interesse agevolato, per chi decideva di diventarne proprietario. La vendita di case popolari per lo Stato significa mettersi "in tasca" un tesoretto con tanti zeri, per gli inquilini è una buona opportunità per diventare proprietari della loro abitazione acquistandola al di sotto dei prezzi di mercato. Le case popolari hanno rappresentato per lo Stato sempre un enorme problema, poiché non si tratta soltanto di mettere a disposizione dei ceti meno agiati un’abitazione, ma prendersi cura di essa quando si presenta la necessità di intervenire con opere di manutenzione ordinaria e straordinaria. Per questo qualche tempo fa il comune di Pisa ha deciso di praticare la formula dell’autorecupero, ossia, il comune è intervenuto mettendo a norma le abitazioni con l’installazione di nuove finestre esterne e gli inquilini hanno provveduto a sostenere a proprie spese altri lavori come l’imbiancatura delle pareti, la sostituzione dei pavimenti ecc.. Il comune per questi interventi ha provveduto a riconoscere agli inquilini un bonus che è stato scalato dai canoni di affitto dovuti. In Italia attualmente sono un milione gli inquilini che abitano in case popolari e che potrebbero trovare giovamento dall’acquisto della propria casa.
Quanto costa acquistare le casi popolari
Il prezzo di vendita delle case popolari viene stabilito facendo riferimento al canone di affitto che l’inquilino paga mensilmente al comune. Il canone di affitto viene stabilito in base al reddito complessivo lordo dell’intero nucleo familiare. Ogni anno il comune attraverso una comunicazione scritta, comunica all’inquilino di indicare la situazione reddituale e la composizione del nucleo familiare aggiornati. I pagamenti dei canoni di locazione vengono effettuati entro il 15 di ogni mese mediante c/c postale, RID o bonifico bancario. Vendere queste case è anche un rischio per diversi motivi. Un’abitazione su tre è abitata da ultrasessantenni, concedere un mutuo trentennale è decisamente poco coerente. Grazie al "piano Nicolazzi" avviato nel 1993, sono stati venduti 155 mila alloggi, e il prezzo di un’abitazione non ha superato i 24 milioni di lire. Oggi la situazione non è cambiata, un appartamento potrebbe costare all'inquilino 30 mila euro. Un alloggio popolare rende circa 1.050 euro all'anno, quasi 87 euro al mese. La situazione più tragica si registra a Catania, dove un quarto degli alloggi popolari sono stati occupati abusivamente, e quelli che sono stati destinati regolarmente, il 95% degli occupanti non paga il canone d’affitto. A livello nazionale il livello di morosità raggiunge il 13%. Poi ci sono gli assegnatari "storici", ossia coloro che abitano in case popolari da più di 16 anni e per diversi motivi hanno perso i requisiti di reddito, ma continuano ad occupare la casa quando non gli spetterebbe più di diritto. Del resto non si può tenere sotto esame la situazione poiché i controlli si basano su un’autocertificazione del reddito. Per questa categoria di inquilini acquistare diventa un grosso affare. Se da una parte lo Stato svende il bene in base a dati di reddito non reali, dall’altra l’inquilino ha abbastanza liquidità per affrontare la spesa senza rischio.
Domande frequenti
-
Come si calcola il prezzo di acquisto di una casa popolare?Il prezzo di vendita degli alloggi di edilizia residenziale pubblica non segue il libero mercato, ma viene determinato in base al canone di locazione mensile che l'inquilino versa al Comune. Tale canone è a sua volta calcolato utilizzando parametri specifici legati al reddito complessivo lordo dell'intero nucleo familiare e alla composizione stessa del nucleo. Di conseguenza, più basso è il reddito dichiarato, minore sarà solitamente il canone e, di riflesso, il costo finale per l'acquisto. È fondamentale verificare presso l'ufficio competente del proprio Comune le formule esatte applicate nella specifica realtà locale, poiché possono esserci variazioni nei criteri di valutazione degli immobili.
-
È possibile ottenere un mutuo agevolato per comprare la casa popolare?Sì, l'obiettivo principale della vendita delle case popolari è spesso quello di permettere agli inquilini di passare dalla condizione di affittuari a quella di proprietari, trasformando il canone di affitto in rate di mutuo. Spesso vengono attivati piani governativi o regionali che offrono tassi di interesse particolarmente vantaggiosi rispetto ai mutui standard bancari. Tuttavia, l'accesso a questi finanziamenti dipende dalla capacità economica del richiedente e dalla disponibilità di fondi specifici. In alcuni casi, come accaduto con il Piano Nicolazzi, lo Stato ha facilitato l'acquisto offrendo condizioni di pagamento vantaggiose, permettendo di acquisire la proprietà a costi molto inferiori rispetto al valore di mercato.
-
Chi ha diritto di acquistare la casa popolare in cui vive attualmente?Generalmente, il diritto di precedenza nell'acquisto spetta agli attuali inquilini (assegnatari) che rispettano i requisiti richiesti, principalmente di natura reddituale. Tuttavia, la situazione è complessa: molti anziani over sessantenni che vivono in questi alloggi faticano a ottenere mutui a lungo termine, rendendo l'operazione difficoltosa. Inoltre, esistono categorie di "assegnatari storici" che, pur avendo perso i requisiti di reddito nel tempo, continuano a occupare l'alloglio. L'acquisto è quindi un'opportunità concreta per chi mantiene i requisiti e possiede la liquidità necessaria, ma richiede un'attenta valutazione della propria stabilità finanziaria futura, dato che si passa da un canone calmierato a un debito bancario.
-
Quali sono i rischi economici e burocratici per l'acquirente?Acquistare una casa popolare comporta diversi rischi. Dal punto di vista finanziario, il passaggio da un canone di affitto spesso sussidiato a un mutuo bancario aumenta significativamente il carico economico mensile. Bisogna inoltre considerare lo stato dell'immobile: sebbene il Comune possa aver effettuato interventi strutturali, spesso gli inquilini devono sostenere spese aggiuntive per la messa a norma interna o la riqualificazione energetica. Un altro aspetto critico è la verifica della regolarità amministrativa; in alcune zone, come segnalato per Catania, vi sono problemi di occupazione abusiva o alta morosità tra i vicini, fattori che possono influire sulla vivibilità e sulla futura rivendibilità dell'immobile. È essenziale fare una due diligence accurata prima di firmare.
-
Cosa succede se non pago più il canone di affitto prima dell'acquisto?La morosità è un fattore cruciale che può compromettere sia il mantenimento del diritto all'alloggio sia la possibilità di acquistarlo. A livello nazionale, la percentuale di inquilini che non pagano il canone è significativa (intorno al 13%, con picchi superiori in alcune città). Non pagare il canone espone al rischio di sfratto e perdita dell'assegnazione. Inoltre, per procedere con l'acquisto e ottenere eventuali mutui agevolati, è necessario essere in regola con i pagamenti precedenti. I Comuni verificano la situazione debitoria e, in caso di arretrati, richiedono il saldo prima di autorizzare la compravendita. La regolarità contributiva verso l'ente gestore è quindi un prerequisito fondamentale per trasformare il canone in mutuo.